갑상선암 진단서에 림프절 전이(C77)가 같이 찍혔는데, 암 진단비는 400만원만 나왔습니다.
약관에 그렇게 적혀 있다는 설명이었습니다.
그런데 대법원이 25년 3월에 이 논리를 깼고, 손해보험사들은 지금 100억원에서 300억원씩 추가로 지급하고 있습니다.
1. 같은 진단서로 440만원과 2,200만원이 갈렸습니다
사건부터 보겠습니다.
계약은 15년 9월 24일에 맺었습니다.
암진단비 2,000만원, 암수술비 200만원짜리 특약이었어요.
18년 12월 24일, 피보험자가 갑상선 전절제술과 우측 경부 림프절 절제술을 받습니다.
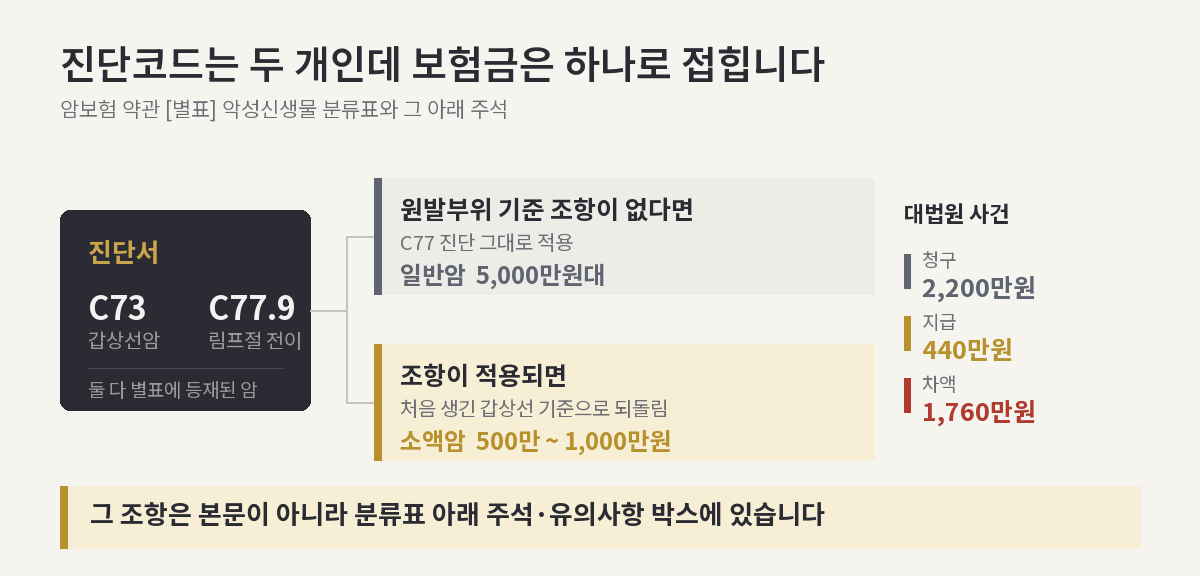
다음 해 1월 3일 나온 최종 진단명은 두 개였습니다.
갑상선암(C73), 그리고 림프절 전이(C77.9)입니다.
보험사가 지급한 금액은 440만원이었습니다.
암진단비 400만원에 암수술비 40만원, 딱 가입금액의 20%입니다.
가입자가 청구한 금액은 2,200만원이었어요.
차이는 1,760만원입니다.
⚖️ 이 사건이 대법원 2025. 3. 13. 선고 2023다250746 판결입니다.
2. 문제의 한 줄은 약관 맨 아래 있습니다
암보험 약관에는 보장 대상 암을 나열한 [별표] 악성신생물(암) 분류표가 붙어 있습니다.
여기에 C76~C80, 즉 '이차성 및 상세불명 부위의 악성신생물'이 독립된 암 항목으로 들어가 있습니다.
그러니 C77 진단을 받은 사람이 "내 진단코드는 별표에 있는 암이다"라고 생각하는 건 이상한 일이 아닙니다.
그런데 그 표 아래 주석, 또는 '유의사항' 박스에 이런 한 줄이 붙어 있습니다.
"한국표준질병·사인분류 지침서의 '사망 및 질병이환의 분류번호부여를 위한 선정준칙과 지침'에 따라 C77~C80[불명확한, 이차성 및 상세불명 부위의 악성신생물(암)]의 경우 일차성 악성신생물(암)이 확인되는 경우에는 원발부위(최초 발생한 부위)를 기준으로 분류"
이게 '원발부위 기준 분류조항'입니다.
풀어 쓰면 이렇습니다.
림프절에 암이 발견돼 C77이 찍혀도, 그 암이 갑상선에서 옮겨온 것으로 확인되면 갑상선암으로 취급한다는 뜻이에요.
갑상선암은 대부분의 상품에서 소액암(유사암)으로 빠져 있고, 보장액은 일반암의 10~20% 수준입니다.
✔️ 일반암 진단비가 5,000만원대인 상품에서 소액암은 500만~1,000만원 선입니다.
3. 대법원이 뒤집은 지점은 "설명했느냐"였습니다
갑상선암이 림프절로 전이되면 일반암 보험금을 받을 수 있을까?
대법원은 조항 자체가 틀렸다고 하지 않았습니다.
그 조항을 계약할 때 설명했느냐를 따졌습니다.
약관규제법 제3조는 사업자가 중요한 내용을 설명하지 않으면 그 약관을 계약의 내용으로 주장할 수 없다고 정하고 있습니다.
그러니 설명하지 않았다면 원발부위 기준 조항은 없는 것으로 치고, 별표에 적힌 대로 C77을 일반암으로 봐야 한다는 겁니다.
원심인 부산지법 2023. 5. 24. 선고 2022나59325 판결은 정반대로 봤습니다.
이 조항은 의학적 분류기준을 명확히 한 것에 불과하고, 거래상 일반적이고 공통된 내용이라 별도 설명 없이도 충분히 예상할 수 있었다는 이유였어요.
대법원은 이 판단을 파기하면서 두 가지를 짚었습니다.
첫째 - 이 조항은 "보험금 지급의무의 존부, 보장 범위 또는 보험금 지급액과 직결되는 보험계약의 핵심적 사항"입니다.
둘째 - 일반인이 설명 없이 이 결과를 예상하기는 어렵습니다.
별표에 C77이 암으로 적혀 있는데, 그게 갑상선암으로 되돌려진다는 걸 짐작하라는 건 무리라는 취지입니다.
🔑 약관에 적혀 있다는 사실만으로는 보험사가 그 조항을 쓸 수 없습니다.
특히 눈여겨볼 대목은 보험사의 마지막 방어선을 끊은 문장입니다.
이 조항은 금융감독원이 마련한 개선방안에 따라 업계 전체가 도입한 것인데, 대법원은 그런 사정만으로 달리 볼 것은 아니라고 못박았습니다.
"다들 이렇게 쓰는 조항"이라는 항변이 통하지 않는다는 뜻이에요.
4. 다만 전액이 아니라 차액입니다
여기서 오해가 갈립니다.
설명의무 위반이 인정되면 일반암 보험금을 통째로 더 받는 걸까요?
아닙니다.
대법원은 같은 판결에서 이미 받은 갑상선암 보험금을 뺀 차액만 지급하면 된다고 정리했습니다.
일반암에서 일반암으로 전이된 경우에는 '최초 1회 한정' 조항으로 한 번만 지급하면서, 소액암에서 전이된 경우에만 이중으로 지급하는 건 균형이 맞지 않는다는 이유였어요.
⚠️ 이 지점에서 실제로 결론이 뒤집힌 사건이 있습니다.
대법원 2025. 4. 3. 선고 2023다245058 사건은 일반암 4,000만원, 소액암 300만원짜리 계약이었습니다.
1심과 2심은 설명의무 위반을 인정하면서 4,000만원 전액을 지급하라고 했는데, 대법원이 이를 차액 3,700만원으로 정리했습니다.
앞서 본 사건도 마찬가지예요.
2,200만원이 아니라 이미 받은 440만원을 뺀 1,760만원이 다투는 금액입니다.
✔️ 25년 4월과 5월에도 같은 취지의 대법원 판결이 잇따라 나왔습니다.
⚖️ 2025. 4. 3. 선고 2022다263813 · 2023다273633, 2025. 4. 24. 선고 2024다313156, 2025. 5. 15. 선고 2025다209662 판결입니다.
⚠️ 다만 앞서 본 사건 자체는 아직 끝나지 않았습니다.
대법원은 설명의무가 인정된다는 법리만 밝히고 사건을 부산지법으로 돌려보냈고, 설명을 실제로 했는지를 따지는 환송심(부산지법 2025나42544)이 남아 있습니다.
5. 이 조항을 만든 건 금융감독원이었습니다
이 조항이 어디서 왔는지 알면 지금 상황이 더 잘 보입니다.
원래는 회사마다 처리가 달랐습니다.
같은 갑상선암 전이인데 어떤 회사는 갑상선암으로, 어떤 회사는 일반암으로 처리했어요.
금융감독원이 2011년 3월 14일 「소비자 권익 보호를 위한 보험약관 개선」을 내면서 이 편차를 없애기로 합니다.
원발부위를 알 수 없거나 상세불명이면 전이암 기준으로, 원발부위를 알 수 있으면 원발암 기준으로 통일하라는 내용이었습니다.
그리고 보험사들은 11년 4월 1일 판매분부터 이 문구를 약관에 넣었습니다.
✔️ 그래서 가입 시기에 따라 다투는 방식이 갈립니다.
11년 4월 이후 가입이라면 약관에 조항이 있으니 설명을 들었느냐가 쟁점입니다.
그 이전 가입이라면 조항 자체가 없으니, 약관 문언이 불명확할 때 고객에게 유리하게 해석한다는 작성자 불이익 원칙이 쟁점이 됩니다.
⚠️ 여기서 짚어둘 게 있습니다.
금융감독원 분쟁조정위원회도 처음부터 지금 같은 입장은 아니었습니다.
14년에는 대한갑상선학회·대한병리학회 자문을 받아 갑상선암 기준 지급이 타당하다고 결정한 사례가 있어요.
⚖️ 금융분쟁조정위원회 조정결정 제2014-12호입니다.
중앙암등록본부도 이런 경우를 갑상선암 하나로 등록한다는 점 등이 근거였습니다.
법원도 13년부터 15년까지는 갑상선암 기준으로 본 판결과 일반암 기준으로 본 판결이 뒤섞여 있었습니다.
갑상선암 기준으로 본 것이 대구지법 2013. 8. 29. 선고 2013가합201756, 서울중앙지법 2014. 8. 20. 선고 2013가단165064 판결입니다.
일반암 기준으로 본 것이 부산지법 2015. 5. 14. 선고 2013나44321, 서울남부지법 2015. 7. 24. 선고 2014나50673 판결이에요.
전문의들 사이에서도 C77을 붙일 수 있는지 견해가 갈렸고, 대한의사협회조차 사건마다 상반된 회신을 냈습니다.
6. 그 금감원이 이번엔 소급 지급을 요구했습니다
대법원 판결이 나온 뒤 상황이 한 번 더 움직였습니다.
26년 3월, 금융감독원은 상품설명서에 원발암 기준 설명이 없는 계약을 설명의무 미이행에 따른 불완전판매로 판단했습니다.
그리고 과거 소액암 기준으로만 지급된 건에 대해 일반암 보험금과 지연이자를 추가로 지급하라고 요구했습니다.
대상은 06년 이후 판매된 암보험입니다.
여기서 핵심 서류가 바뀝니다.
📌 다투는 근거는 약관이 아니라 상품설명서입니다.
약관에는 그 조항이 당연히 들어 있습니다.
문제는 계약할 때 받은 상품설명서에 그 내용이 구체적으로 적혀 있었느냐입니다.
법원도 같은 기준으로 판단했습니다.
우체국보험 사건을 다룬 울산지법 2021. 2. 4. 선고 2019가단118653 판결은, 상품설명확인서에 "중요사항을 충분히 설명하였고 이해하였음을 확인합니다"라는 인쇄된 문구와 서명만 있고 원발암 기준 내용이 구체적으로 기재돼 있지 않다면 설명의무를 이행한 것으로 보기 어렵다고 봤습니다.
⚠️ 다만 이 부분은 다투어지는 지점입니다.
학계에서는 상품설명서가 요약서라 물리적 한계가 있는데 거기 없다는 이유로 설명의무 위반을 인정하는 건 과하다는 비판도 나옵니다.
가입자가 서명까지 했다면 정상적으로 설명받은 것으로 추정해야 한다는 견해입니다.
7. 아직 정리되지 않은 것 — 소멸시효
보험금청구권의 소멸시효는 상법상 3년입니다.
금융감독원은 소급 지급을 하면서 이 3년을 배제하는 방안까지 검토하라고 지시한 것으로 보도됐습니다.
업계는 반발하고 있습니다.
시효가 끝난 계약까지 지급하라는 건 과도하다는 입장이고,
대부분의 보험사는 대법원 판결 시점 기준으로 시효가 남아 있는 22년 3월 이후 청구건부터만 검토하겠다는 쪽입니다.
⚠️ 그래서 "시효가 지났어도 무조건 받는다"고 정리하면 안 됩니다.
이 부분은 감독당국과 업계의 입장이 갈린 채 진행 중입니다.
한편 실제 지급은 이미 시작됐습니다.
26년 8월 기준으로 메리츠화재가 292억원을 추가 지급했고, 삼성화재·현대해상·DB손해보험·KB손해보험 등도 각각 100억원에서 300억원 규모로 집계됐습니다.
8. 지금 확인해야 할 것
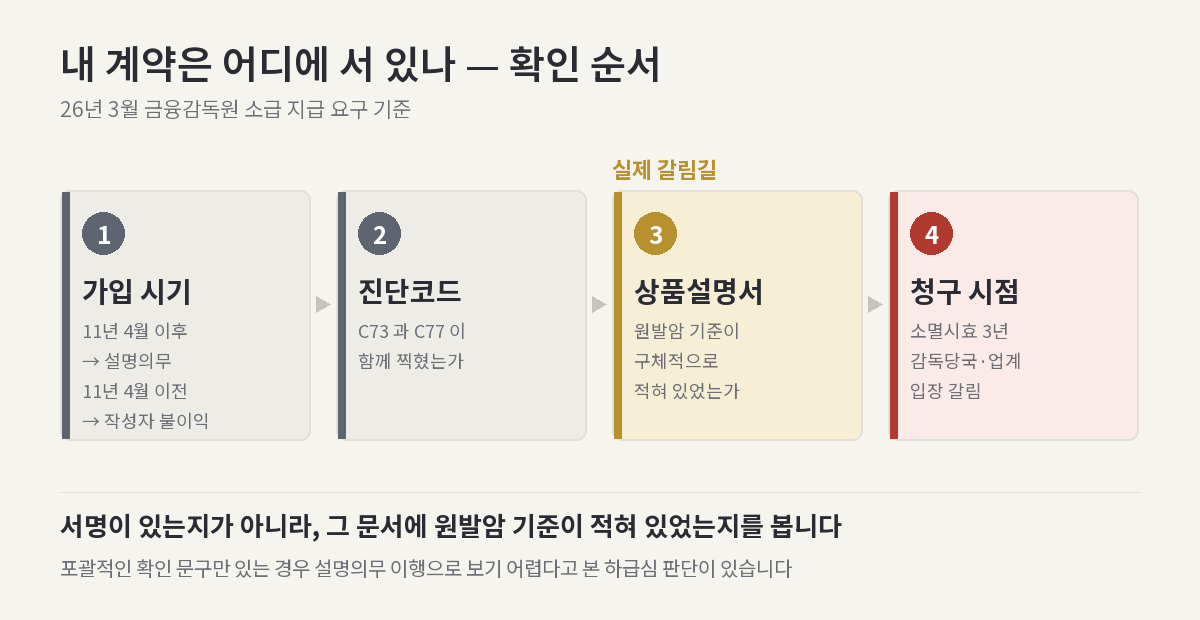
갑상선암이나 기타피부암 같은 소액암에서 전이 진단을 받았고, 소액암 기준으로만 보험금을 받았다면 순서대로 확인해볼 수 있습니다.
1) 진단서에 C73과 C77이 함께 찍혔는지 확인
2) 증권과 약관에서 소액암(유사암) 목록과 원발부위 기준 조항이 있는지 확인
📌 약관 별표 아래 주석이나 '유의사항' 박스를 보세요. 본문 조항이 아니라 표 밑에 작은 글씨로 붙어 있는 경우가 많습니다.
3) 상품설명서를 보험사에 재발급 요청
📌 여기가 실제 갈림길입니다. 콜센터에 "가입 당시 상품설명서 사본을 받고 싶다"고 요청하면 됩니다. 받아보시면 전이암을 원발부위 기준으로 분류한다는 대목이 문장으로 들어가 있는지만 보세요. "중요사항을 설명받았습니다" 같은 포괄 문구만 있다면 다퉈볼 여지가 있습니다.
4) 보험사에 차액 재청구 가능 여부 문의
5) 거절되면 분쟁조정 신청
📌 경로가 두 개입니다. 금융감독원 민원·분쟁조정이 하나이고, 한국소비자원 소비자분쟁조정위원회가 다른 하나입니다. 소비자원 조정은 양쪽이 수락하면 재판상 화해와 같은 효력이 생깁니다. 실제로 소비자분쟁조정위원회가 20년 6월 19일 통신판매로 가입한 계약에 일반암 보험금 3,740만원을 지급하라고 결정한 사례가 있고, 같은 방식으로 가입했던 다른 보험사 두 곳은 조정 전에 설명 미흡을 인정하고 지급했습니다.
⚠️ 회사마다 대응이 갈리고 있습니다.
같은 쟁점인데 어떤 회사는 추가 지급을 진행하고, 어떤 회사는 약관과 판례를 들어 수용이 어렵다는 입장을 유지하고 있어요.
진단코드가 두 개 찍혔다는 이유만으로 결과가 정해지지 않습니다.
내 상품설명서에 그 한 줄이 있었는지가 결과를 가릅니다.
같은 상품에 가입해 같은 보험료를 낸 사람들인데, 그때 그 설명을 들었는지 아닌지로 지금 받는 금액이 갈립니다.
설명을 제대로 들은 사람이 오히려 적게 받는 셈이라 앞뒤가 안 맞아 보이지만, 지금 다툼은 정확히 그 지점에서 벌어지고 있습니다.
증권과 상품설명서를 다시 꺼내볼 때 이 글이 필요하실 겁니다.
지금 저장해두시고, 소멸시효 쟁점처럼 아직 진행 중인 사안은 결론이 나오는 대로 정리해 올리겠습니다.
구독해두시면 놓치지 않으실 거예요.